Cuánto Cuesta el Seguro de un Tractocamión
- 56 3745 3001
- julio 30, 2026
- 56 3745 3001
- Carga general
- Nacional
- Lun-Vie 9am-7pm, Sab 9am-2pm
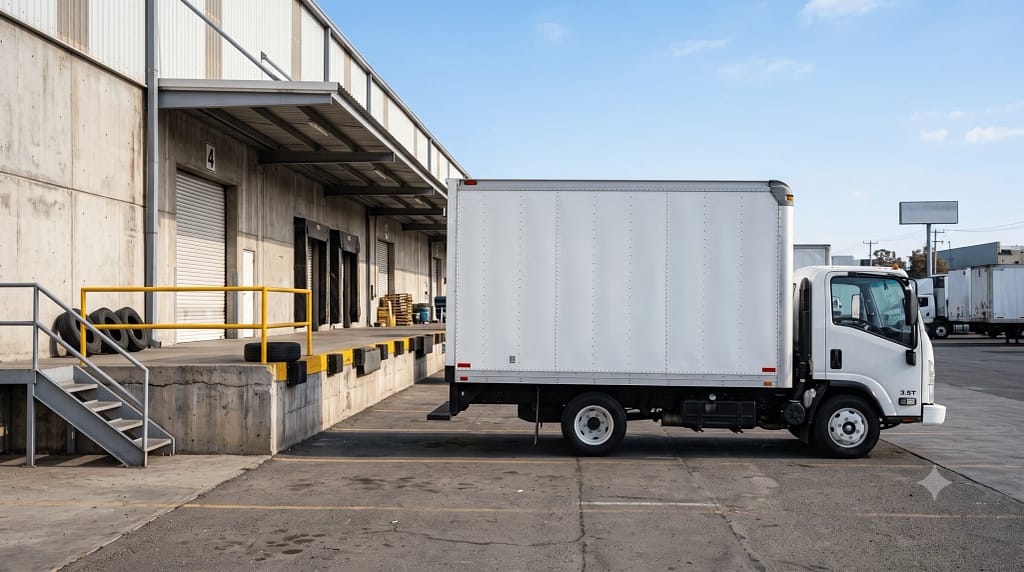
El seguro para camión de 3.5 toneladas es de los que más se contratan mal en México, y la razón es que esta unidad vive en una frontera: es demasiado grande para tratarse como camioneta particular y demasiado chica para asumir sin más que es transporte federal. Muchos dueños la aseguran como vehículo de uso particular cuando en realidad opera como carga, y eso se descubre el día del siniestro. En Hola Seguros y Banca te conectamos con agencias autorizadas que preparan propuestas para esta unidad.
Es la unidad de la última milla mexicana: paqueterías, distribuidoras de abarrotes, materiales de construcción, mudanzas pequeñas, transportistas independientes que empezaron con una y hoy tienen cuatro.
Y ahí está el problema. Una pick-up se asegura como camioneta. Un tractocamión se asegura como unidad de autotransporte federal, sin discusión. Pero la de 3.5 toneladas puede caer de un lado o del otro según cómo esté emplacada, qué transporte y por dónde circule. El seguro para camión de 3.5 toneladas no es un producto único: es una decisión de suscripción que depende de tu operación real.
Lo que define en qué categoría entra no es el peso por sí solo, sino tres cosas: si transportas bienes propios o de terceros, si circulas por vías federales o solo locales, y con qué placas está registrada la unidad.
Es la primera pregunta que hace un suscriptor, y conviene tener la respuesta clara antes de cotizar.
| Escenario | Cómo opera | Qué póliza corresponde |
|---|---|---|
| Carga propia, ruta local | Una distribuidora que mueve su propia mercancía dentro de la ciudad. | Póliza de camión con uso declarado comercial. No basta con uso particular. |
| Carga de terceros, ruta local | Fletes y reparto de mercancía ajena dentro del estado. | Póliza comercial más responsabilidad por la carga que llevas en custodia. |
| Carga de terceros, vías federales | Rutas entre estados por carretera federal. | Requiere permiso federal y póliza acorde. Es el escenario más exigente. |
| Uso mixto | Trabajo entre semana, uso personal el fin de semana. | Debe declararse el uso comercial. El personal no anula la cobertura, el no declararlo sí. |
El cuarto renglón es el que más gente sorprende: usar la unidad el domingo para un asunto personal no es problema. Lo que sí lo es, es haber declarado uso particular cuando de lunes a sábado hace fletes.
Presta atención a la asistencia vial. Es de los detalles que más molestan el día que fallan: una asistencia contratada con parámetros de automóvil puede mandar una grúa que no levanta una unidad cargada de tres toneladas y media.
Vale repetirlo porque es el malentendido más caro del transporte: la póliza de la unidad cubre la unidad, no lo que llevas dentro.
Si transportas mercancía de terceros y se pierde, se moja o te la roban, esa pérdida no entra en el seguro para camión de 3.5 toneladas. Corresponde a una póliza de seguro de mercancía transportada, que se contrata por separado.
Y si haces fletes para clientes que te confían su carga, revisa también la responsabilidad civil del transportista: es tu obligación legal de responder, y tiene topes que suelen quedar muy por debajo del valor real del embarque.
Dónde pernocta la unidad pesa más de lo que la mayoría imagina, sobre todo en esta categoría: son unidades que suelen quedarse en la calle frente al domicilio del operador. Un patio con control de acceso cambia la tarifa.
Puedes contratarla así, y va a salir más barata. El problema llega el día del siniestro: si la aseguradora acredita que la unidad trabajaba —por la rotulación, por la carga a bordo, por la factura de un flete— puede rechazar la reclamación completa. Pagas prima durante años y descubres que no estabas cubierto.
Depende de dónde circulas y qué transportas, no solo del peso. Si mueves carga de terceros por vías de jurisdicción federal, el permiso corresponde. Si operas solo dentro de tu estado con bienes propios, la regulación es local. Conviene confirmarlo antes de contratar, porque la póliza debe corresponder al esquema real.
No. Cubre la unidad y tu responsabilidad frente a terceros, no la carga. Para la mercancía necesitas una póliza aparte. Es la confusión más frecuente y la que más reclamaciones deja sin pagar en fletes pequeños.
Sí, y hay que declararlo con factura. El chasis y el equipo especial se valúan por separado. Si no lo declaras, en pérdida total la aseguradora indemniza la unidad sin caja, y esa diferencia puede ser considerable.
Con tres normalmente sigue conviniendo individual: la mayoría de las aseguradoras abren el esquema de flotilla a partir de cinco unidades. Si planeas crecer, vale cotizar ambas rutas, porque la flotilla te da una sola vigencia y deducibles negociables.
Depende del valor comercial de la unidad y de si es tu herramienta de trabajo. Si la unidad genera tu ingreso, quedarte sin ella tras un siniestro no es solo perder un activo: es perder la operación mientras consigues otra. En unidades muy depreciadas sí puede tener sentido bajar a responsabilidad civil y robo total.
Con los datos de tu unidad y una descripción honesta de tu operación te conectamos con agencias autorizadas que preparan propuestas de distintas aseguradoras, con las mismas sumas y deducibles. Declarar bien el uso desde el inicio es lo que hace que la póliza sirva el día que la necesitas. Sin costo y sin compromiso.
Atención directa con un asesor de Hola Seguros y Banca al +52 56 3745 3001.
Aun no hay reseñas.